
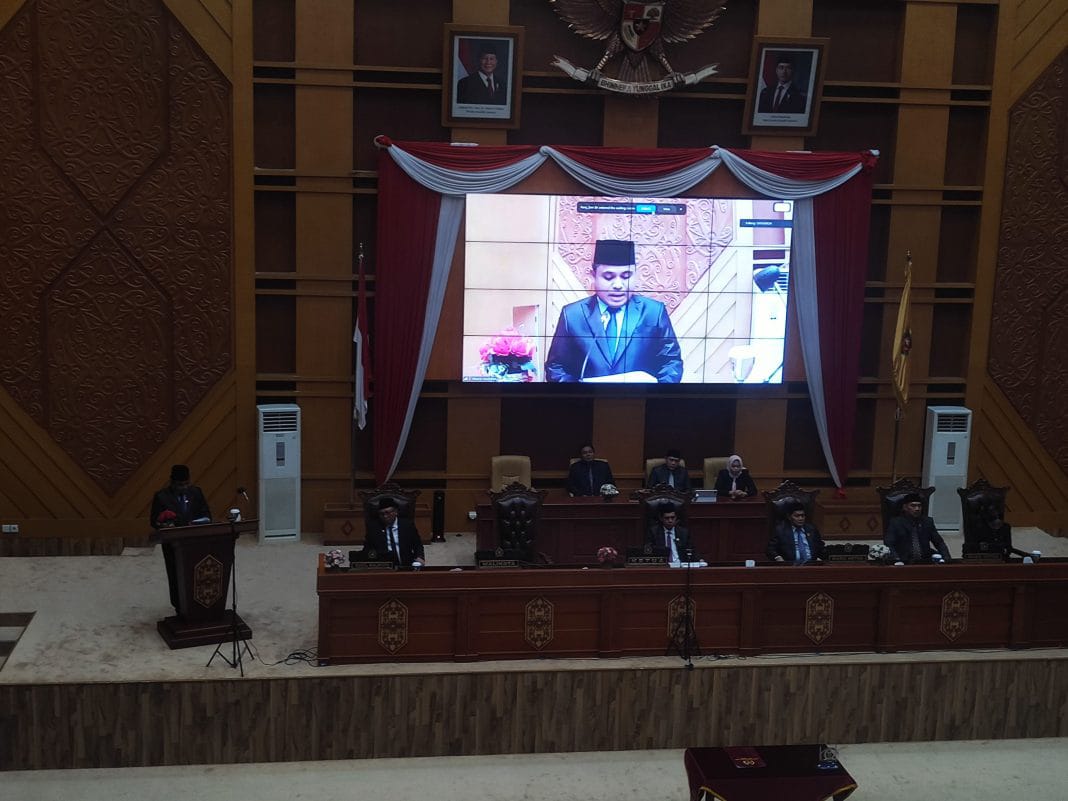
Nalurimedia.id, Samarinda – Komitmen Pemerintah Kota Samarinda dalam memperkuat pendapatan asli daerah (PAD) melalui digitalisasi mendapat dukungan dari Fraksi Partai NasDem DPRD Kota Samarinda.
Sikap tersebut disampaikan dalam Rapat Paripurna mengenai Pertanggungjawaban Pelaksanaan APBD Tahun Anggaran 2025 yang digelar pada Rabu (29/07/2026).
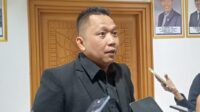
Pandangan akhir Fraksi NasDem dibacakan oleh Anggota Komisi III DPRD Samarinda, Maswedi. Dalam penyampaiannya, ia mengapresiasi respons Pemerintah Kota Samarinda terkait upaya meningkatkan kemandirian fiskal daerah sekaligus kebijakan dalam menghadapi tekanan sisa anggaran tahun 2025.
“Kami sangat mendukung dan menerima jawaban tersebut, baik untuk intensifikasi dan ekstensifikasi PAD berbasis digital, peningkatan kapasitas layanan usaha daerah, maupun efisiensi belanja SKPD,” ujar Maswedi.
Maswedi menjelaskan bahwa penyampaian pandangan akhir fraksi merupakan bagian dari mekanisme konstitusional untuk mengevaluasi akuntabilitas publik.
Proses tersebut mengacu pada hasil pembahasan antara Badan Anggaran (Banggar) DPRD Kota Samarinda dan Tim Anggaran Pemerintah Daerah (TAPD) terhadap laporan keuangan yang telah diaudit oleh Badan Pemeriksa Keuangan Republik Indonesia (BPK RI).
Dalam pandangan akhirnya, Fraksi NasDem juga menyampaikan sejumlah catatan sebagai langkah strategis untuk memperkuat pengelolaan PAD. Beberapa di antaranya meliputi optimalisasi keuangan yang inovatif serta pelaksanaan belanja daerah yang disesuaikan dengan skala prioritas secara efektif dan cermat.
“Berdasarkan seluruh hasil kajian, realisasi, komitmen, serta jawaban yang sangat komprehensif dan menyentuh substansi persoalan, kami menyatakan mendukung pertanggungjawaban ini,” kata Maswedi.
Fraksi NasDem menilai laporan keuangan Pemerintah Kota Samarinda Tahun Anggaran 2025 telah disusun secara transparan dan sesuai ketentuan.
Penilaian tersebut didasarkan pada dokumen laporan realisasi anggaran, laporan operasional, neraca, laporan arus kas, serta catatan atas laporan keuangan yang sebelumnya telah diperiksa oleh BPK RI.